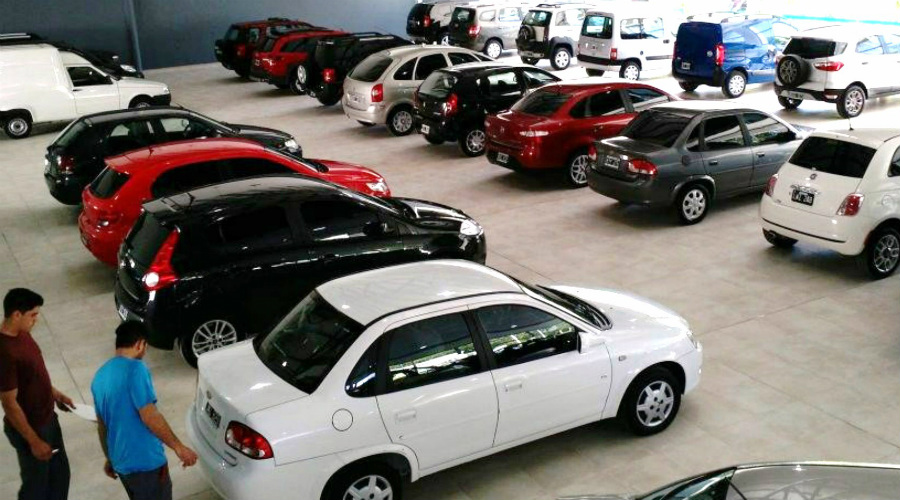
El mercado automotor argentino transita un período de reconfiguración marcado por la ampliación de la oferta de vehículos cero kilómetro, la estabilización de los precios relativos y una paulatina reactivación del financiamiento crediticio. A pesar del contexto de contracción del consumo masivo y la cautela de los compradores, el segmento de vehículos usados mantiene un nivel de actividad cercano a sus registros históricos más altos. En diálogo con FM Vos (94.5), el vicepresidente de la Cámara del Comercio Automotor (CCA), Alejandro Lupo, analizó las cifras de transferencias a nivel nacional, detalló la relación estructural entre la venta de unidades nuevas y usadas, describió los modelos más demandados por el público urbano e interior, advirtió sobre los riesgos normativos tras las modificaciones en los Registros del Automotor y propuso cambios de fondo para garantizar la seguridad jurídica de las operaciones.
Cifras de ventas, relación con el cero kilómetro y reacomodamiento de precios
Lupo explicó que existe una correlación directa entre el mercado de unidades cero kilómetro y el de vehículos usados, registrándose históricamente una proporción media de 3 a 3,5 transferencias de usados por cada vehículo nuevo comercializado. «En líneas generales, cuando cambiás un auto entregás tu usado como parte de pago, por lo que hay una relación directa entre la venta de nuevos y usados. A medida que se amplía la venta de ceros, van ingresando más autos al mercado que luego pasan a ser usados. La venta es de aproximadamente un auto nuevo por cada tres autos usados», estimó.
«El año pasado tuvimos un registro histórico de ventas en autos usados desde que la Cámara lleva estadísticas en 1995; se vendieron 1.890.000 unidades, superando el mejor año previo que había sido 2013 con 1.855.000 vehículos. Este año estamos un 4% por debajo de ese registro, por lo que no es un mal año», opinó.
«Notamos que se ralentizó un poco la venta por la gran oferta de autos nuevos, impulsada por los 50.000 vehículos que ingresaron sin pagar el cupo arancelario del 35%. Al haber tanta oferta de ceros, la gente no terminó de decidir la compra y eso impactó en el usado. Con la introducción de estos vehículos hubo un reacomodamiento y una baja de precios que llevó las cotizaciones a un piso, incentivando la toma de decisiones en el comprador que busca ingresar con su primer auto», comentó.
Reactivación del crédito: tasas públicas, competencia privada y préstamos UVA
Un factor determinante para dinamizar las operaciones en los salones de venta multimarca es la reaparición de líneas de financiamiento con tasas competitivas. «La acción del Banco Nación es positiva. Califica al cliente y puede llegar a financiar hasta el 100% del auto con una tasa mucho más acorde a los tiempos que vivimos. Antes de la entrada del Banco Nación, varias entidades privadas empezaron a bajar sus tasas y volvieron a aparecer los préstamos con tasa UVA, que cobran un fijo de aproximadamente 10% a 12% anual más la actualización», indicó.
«Las tasas del Banco Nación andan en un 40% a 45% nominal anual. Ahora el Banco Provincia de Buenos Aires también salió a competir en este mercado con préstamos similares. Si se mantienen estas condiciones de estabilidad económica, el crédito va a ser un elemento movilizante para el mercado», anticipó.
Brecha de demanda: autos urbanos discontinuados versus camionetas de trabajo
Al desglosar las preferencias de compra del usuario argentino, el vicepresidente de la CCA expuso una clara polarización geográfica y funcional en el listado de comercialización. «En lo que es auto usado, entre los cinco modelos más vendidos notamos dos públicos totalmente diferentes. El auto más vendido es un modelo de ciudad discontinuado que ya no se fabrica más: el Volkswagen Gol. El segundo, tercer y cuarto lugar lo ocupan todas camionetas: Hilux, Ranger y Amarok. Y en quinto lugar se ubica otro auto urbano, el Chevrolet Corsa», detalló.
«Tenemos un país muy grande donde las necesidades de transporte y trabajo son distintas. En una capital se busca un auto compacto para movilizarse o hacer viajes cortos de 200 o 300 kilómetros. En el interior, donde los caminos son de tierra, ripio o mejorados, se requiere un vehículo más fuerte que soporte esas condiciones y brinde confiabilidad mecánica sin depender de un servicio oficial cercano», amplió.
Cambios en el Registro Automotor, impuesto a los sellos e inseguridad jurídica por multas
En el tramo final de la entrevista, Alejandro Lupo analizó la reestructuración del sistema de Registros de la Propiedad Automotor impulsada por el Poder Ejecutivo Nacional. «Hasta hace un tiempo, el Registro actuaba como ventanilla única pidiendo libre deuda de patentes e infracciones. En su afán de bajar costos —ya que una transferencia ronda el 5%, 6% o 7% del valor del bien, impulsada por el impuesto a los sellos—, el gobierno nacional unificó sus aranceles al 1%. Esperó un gesto similar de las provincias para bajar los sellos, pero como siguieron cobrando lo mismo, la Nación dio de baja los convenios para no actuar como agente recaudador provincial», explicó.
«Esto genera un serio problema de seguridad jurídica porque los informes de infracciones que se entregan no son un libre deuda definitivo. Hoy te comprás un auto, pedís el informe y sale limpio, pero dos años después te aparecen infracciones acumuladas de años anteriores a la compra porque los municipios no cargan los datos en tiempo y forma», aseguró.
«Estas irregularidades terminan perjudicando a toda la comunidad y abren la puerta a severos conflictos legales entre particulares. Para solucionar esto de manera transparente y ordenada, el sistema debería imputar las infracciones de tránsito directamente al DNI del conductor, ya que la responsabilidad por la falta recae en la persona que maneja y no en el vehículo», planteó al cierre de la conversación.