El escenario macroeconómico argentino atraviesa un período signado por fluctuaciones en los mercados financieros, presiones sobre la balanza comercial externa e interrogantes en torno a la dinámica de la actividad productiva de cara a los próximos años. En diálogo con FM Vos (94.5), el docente universitario y economista Federico Vacalebre brindó un exhaustivo diagnóstico sobre las derivaciones de la devaluación de la moneda brasileña tras su reciente proceso electoral, la resiliencia del frente externo argentino y las inconsistencias de la logística nacional. Asimismo, el especialista profundizó en la volatilidad del dólar, el impacto de los procesos electorales sobre las expectativas de mercado, los desafíos del crédito y el empleo formal ante la irrupción de nuevas tecnologías, y la necesidad de sostener la estabilización monetaria en medio de un drástico cambio de régimen hacia un Estado no intervencionista.
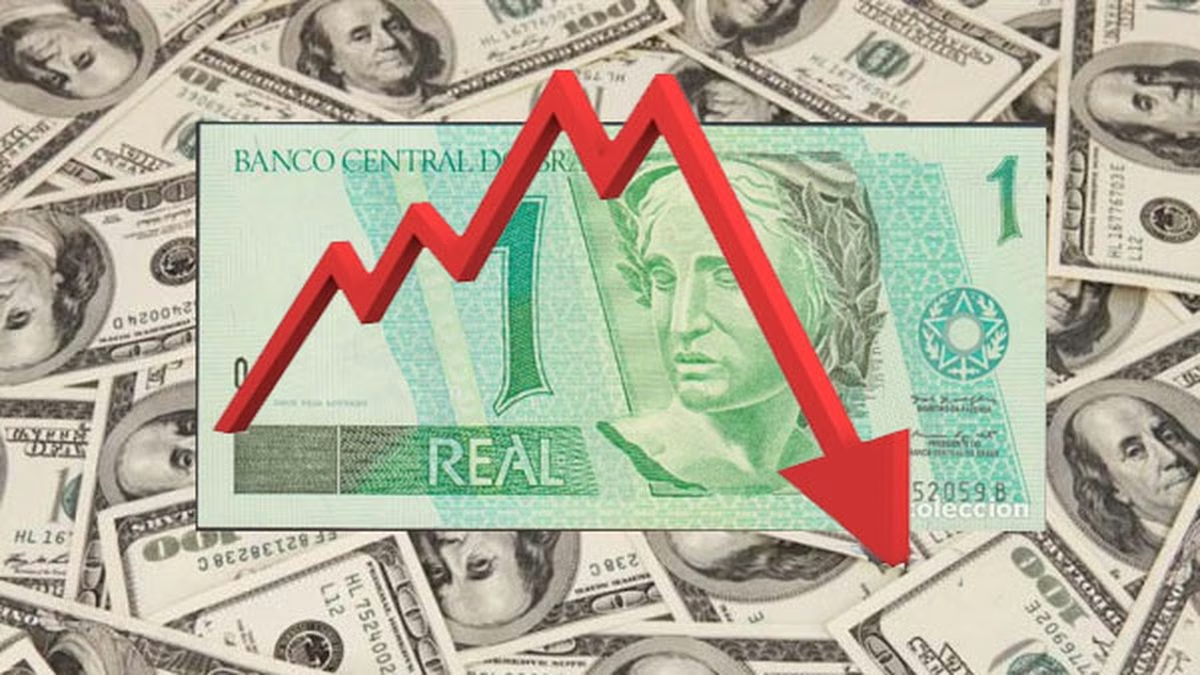
La reciente depreciación del real brasileño reabrió el debate sobre la competitividad del tipo de cambio en la Argentina y la exposición del comercio exterior frente a las oscilaciones de su socio estratégico. Vacalebre señaló que, si bien el mercado brasileño experimentó un ajuste cambiario severo y caídas del orden del 30% en sus índices bursátiles tras la ajustada definición electoral, las consecuencias inmediatas sobre la balanza comercial argentina deben ser analizadas con prudencia. «Hubo una volatilidad muy alta en el mercado brasileño tras una definición ajustada por poco más de dos puntos. Vimos caídas del 30% en activos y una devaluación fuerte del real que no se observaba desde finales de los años noventa. Por supuesto que al ser Brasil nuestro principal socio comercial, esa devaluación le mete presión al tipo de cambio nuestro y le quita competitividad a la balanza comercial cruzada», analizó de entrada.
«Ante una noticia política en un país emergente siempre tenés una sobrerreacción muy fuerte y luego un período de reacomodamiento. Sería prudente no caer en escenarios ni extremadamente optimistas ni fatalistas. La economía es dinámica y el impacto en la balanza comercial general no va a ser tan negativo como muchos creen», opinó.
«Una economía como la argentina debe pensar su comercio más allá de Brasil. Es insólito que ante la significación de Brasil en nuestra balanza comercial, el paso principal de nuestras exportaciones terrestres siga concentrado en Fray Bentos por la desaparición de la red ferroviaria interior que a comienzos de siglo levantaba pueblos enteros. Se debe repensar la estrategia comercial de las últimas décadas», propuso.
«En la industria automotriz sí tenés una vulnerabilidad directa por el volumen exportado a Brasil, pero el país atraviesa un cambio de régimen donde juegan otros factores globales, como el desembarco de los vehículos chinos en el Mercosur, que nada tiene que ver con el tipo de cambio brasileño», agregó.
Volatilidad financiera, expectativas electorales y el compromiso de pago para 2028
Al evaluar la inestabilidad cambiaria reciente y la ampliación de la brecha entre el dólar MEP y el Contado con Liquidación (CCL) —que se ubica en torno al 6%—, Vacalebre sostuvo que se trata de un reflejo directo de la sobrerreacción de los mercados ante los ciclos políticos nacionales. Definió como una anomalía el hecho de que la economía real sufra turbulencias financieras a causa de contiendas electorales distantes en el tiempo. «En la Argentina nos hemos acostumbrado a que sea normal que ante elecciones que van a ocurrir dentro de un año se observen coberturas y reacciones del mercado. Es una cosa insólita y una anomalía difícil de comprender desde afuera, pero la incidencia de lo político en el mercado está desmadrada», declaró.
«En la elección de medio término pasada la tasa TAMAR llegó a un pico del 60% entre septiembre y octubre por sobrerreacción, y luego saltó fuertemente a la baja volviendo a los niveles previos. En nuestro país los períodos políticos tienen una reacción tan desmedida que el flujo financiero se lleva puesto al fundamento técnico de la estabilización», aseguró.
«Hoy la brecha del 6% entre el MEP y el Contado con Liquidación refleja el costo del riesgo país, es lo que hay que pagar de diferencial para sacar el dinero. Por eso el gobierno muestra predisposición a intervenir y defender la nominalidad. No hay fundamento técnico para la magnitud de esta volatilidad, pero la inestabilidad existirá por el componente político», anticipó.
«Mirando más allá de la coyuntura, el año 2028 va a ser un momento mucho más desafiante que 2027 en términos de la cantidad de dólares que la Argentina va a necesitar para no caer en cesación de pagos. Gane quien gane, el país deberá afrontar compromisos en divisas considerablemente mayores que los del segundo semestre del año que viene», afirmó.
Estabilización macroeconómica, heterogeneidad sectorial y el cambio en la forma de hacer negocios
Respecto de la evolución de la economía real, el analista admitió la existencia de un marcado enfriamiento en la mayoría de los sectores productivos, aunque consideró que la estabilización macroeconómica y el freno a la hiperinflación constituían una condición previa e indiscutible para evitar un colapso social y permitir la planificación empresarial. «La estabilización macroeconómica era una condición fundamental e indiscutible. Con una hiperinflación una empresa no puede planificar costos, no puede pagar sueldos ni sostenerse, y ese proceso inflacionario castiga siempre al que menos tiene. El empresario necesita la estabilidad para dar trabajo; de lo contrario guarda su capital y se va», determinó.
«Estamos presenciando un problema claro en la actividad económica. A ningún país le sirve crecer si ese crecimiento no genera empleo ni derrama parte de la riqueza al resto de la sociedad. Sin embargo, no se trata solo de la coyuntura, sino de un cambio de régimen drástico en la forma de ganar dinero en la Argentina», formuló.
«Pasamos a un régimen mucho menos intervencionista, que dejó de meterse en la microeconomía a través de una maraña de restricciones para las economías regionales. El gobierno busca garantizar únicamente las condiciones macroeconómicas para que resurja el crédito privado, aunque la recuperación del financiamiento todavía se encuentra relegada», expuso.
«Tenemos una economía dividida: actividades como la minería, el petróleo o el campo crecen con fuerza pero no generan la misma cantidad de empleo directo que la construcción, que hoy está paralizada. Hay resistencia en varios sectores a adaptarse a esta lógica sin intervención estatal», dijo.
Transformaciones en el mercado de trabajo, cuentapropismo y el reto de la educación
En el tramo final de su análisis, Vacalebre profundizó sobre los cambios estructurales que atraviesa el mercado laboral argentino y global. Destacó que el estancamiento de la ocupación asalariada formal está siendo compensado por el aumento del trabajo independiente y el cuentapropismo, un fenómeno precarizador que atribuyó tanto a la transición del modelo productivo como a la acelerada adopción de tecnologías e inteligencia artificial. «El mercado de trabajo se viene deteriorando en cuanto a la pérdida de puestos formales, siendo compensado por el crecimiento del cuentapropismo. Es una generación de empleo más precarizada, pero es una tendencia que también se observa en países desarrollados como Estados Unidos por la irrupción de la tecnología», señaló.
«No sirve mirar el problema solo desde la coyuntura de un gobierno: la dificultad para crear puestos de trabajo de calidad y no perderlos frente al impacto tecnológico es un desafío global de fondo», esbozó.
«Como docente universitario veo con preocupación la urgencia de reestructurar la educación básica y media. La escuela va a tener que cambiar de manera sostenible porque los paradigmas del trabajo cambiaron de forma irreversible», apuntó.
«Lo que históricamente entendíamos como un empleo de calidad tradicional va a ser mucho más difícil de generar a través del sector privado en el futuro si no adecuamos el marco regulatorio y la formación técnica de las nuevas generaciones», concluyó.