
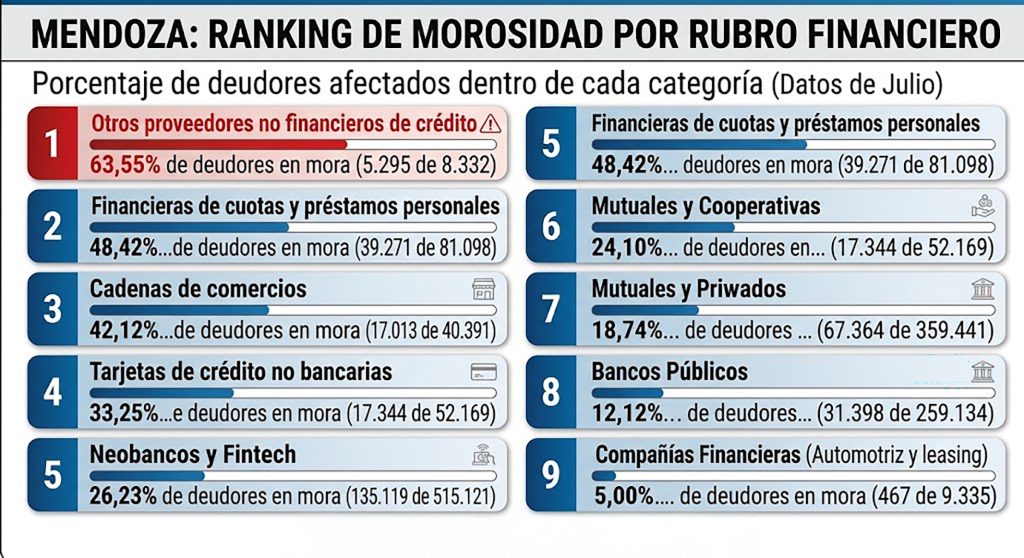
Un exhaustivo relevamiento provincial y nacional llevado a cabo por Zentrix Consultora reveló la profundidad del deterioro del poder adquisitivo en la población. De acuerdo con el estudio presentado ante la Comisión de Finanzas de la Cámara de Diputados de la Nación, el 65% de los mendocinos manifiesta que sus ingresos mensuales se agotan antes de llegar al día 20, en tanto que un 25% directamente no logra superar el día 10 del mes. Esta asfixia económica desencadenó un endeudamiento masivo de las familias para cubrir gastos alimentarios y de supervivencia, registrando un impacto severo sobre las mujeres y los jóvenes menores de 40 años. En diálogo con FM Vos (94.5), Claudio Montiel, consultor y director de una consultora, analizó la dinámica de la morosidad, los proyectos legislativos para regular a las firmas de tecnología financiera, la usura de las tasas de interés, las medidas impositivas impulsadas en Mendoza y la necesidad imperiosa de recomponer los salarios reales.
Radiografía del agotamiento salarial, segmentación demográfica y la trampa del endeudamiento
El informe expone que el agotamiento prematuro de los recursos no responde a un fenómeno aislado, sino a un patrón estructural que afecta a todo el territorio nacional y se ensaña con los sectores sociales de menores ingresos. «Hicimos un relevamiento en toda la provincia de Mendoza donde detectamos que el 65% de la gente te dice que sus ingresos no superan el día 20 del mes; estamos hablando de casi dos de cada tres personas. Pero el panorama es aún más complejo si observas que cerca de un 25% no llega siquiera al día 10. Esta dinámica que vemos en Mendoza se replica a nivel país con un 67% general y un 69% en la provincia de Buenos Aires, manteniéndose dentro de los márgenes de error de forma muy pareja en todo el territorio», expuso Claudio Montiel de entrada.
«Donde sí se aprecia una diferencia sumamente grave es al cortar los datos por rangos etarios: los menores de 40 años son quienes sufren el mayor nivel de deterioro. Cuando les preguntamos a qué fecha del mes llegan con sus ingresos, el 85% a nivel país responde que no supera el día 20. Este indicador correlaciona perfectamente con los sectores de clase baja. Asimismo, el problema golpea con particular dureza a las mujeres, afectando al 78% de ellas frente al 55% registrado en los varones, lo que se vincula de manera directa con madres solteras o jefas de hogar que deben asumir en soledad la totalidad de los costos del hogar», señaló.
«La crisis de ingresos es la causa primaria que después deriva en un altísimo nivel de endeudamiento. En Mendoza le preguntamos a la gente si tuvo que endeudarse para llegar a fin de mes y casi el 61% indicó que debió recurrir al crédito. El problema grave ocurre cuando la deuda pasa a convertirse en una suerte de ‘segundo ingreso’ del hogar; en ese punto se transforma inevitablemente en una bola de nieve inmanejable que desemboca en la morosidad sostenida que venimos midiendo desde principios de año», observó.
Proyectos en el Congreso, abusos del sector de tecnología financiera y el modelo fiscal de Mendoza
En el marco de las discusiones llevadas a cabo en la Comisión de Finanzas del Congreso Nacional, donde se analizan más de 50 iniciativas de alivio financiero, Montiel distinguió el comportamiento de la banca tradicional frente al descontrol en los costos financieros aplicados por las plataformas digitales. «Este martes estuvimos exponiendo estos datos en el Congreso de la Nación, en la Comisión de Finanzas, donde existen cerca de 55 proyectos presentados para abordar el endeudamiento de las familias. Hay de todo, desde propuestas extremas de condonación total hasta iniciativas de educación financiera. Lo razonable es encontrar un punto de equilibrio que no excluya al sistema financiero formal, el cual viene ofreciendo soluciones de refinanciación a más de 500.000 personas en los últimos seis meses bajo la supervisión del Banco Central», declaró Montiel.
«El problema severo reside en las empresas de tecnología financiera, que prestan dinero sin un adecuado respaldo regulatorio aplicando tasas de interés totalmente abusivas. Excederse en regulaciones puede matar al crédito formal —algo negativo porque la Argentina necesita crédito para crecer—, pero resulta inadmisible que una persona se tenga que endeudar al 1.300% de costo financiero total anual para poder ir al supermercado a comprar alimentos. En ningún país del mundo se puede cobrar semejante tasa; se convierte lisa y llanamente en usura ilegalizada. Hay que armonizar el sistema para que funcione a un ritmo razonable», opinó.
«En ese sentido, pondero de manera muy positiva la ley sancionada por la Legislatura de Mendoza, que exime del Impuesto a los Sellos y rebaja Ingresos Brutos a las líneas bancarias destinadas a refinanciar a deudores morosos. La norma impone dos condiciones fundamentales: una Tasa Nominal Anual máxima del 40% y un plazo mínimo de devolución de 24 meses. Es una política inteligente que deja a Mendoza con el costo de Ingresos Brutos más bajo del país para estos instrumentos financieros, aliviando la mochila impositiva de la gente», destacó.
Atacar la enfermedad y no el síntoma: el atraso salarial como problema de fondo
Para concluir, el director de Zentrix Consultora enfatizó que las medidas de alivio financiero únicamente postergan el conflicto si el gobierno nacional no corrige el descalce entre la evolución salarial y el costo real de la canasta básica. «Si únicamente se ataca el endeudamiento, se está atacando el síntoma y no la enfermedad. Es como tomar un remedio para bajar la fiebre sin investigar qué infección la está provocando», comparó con total claridad.
«El problema de fondo son los ingresos. Durante los últimos 24 meses el Gobierno fijó techos paritarios por debajo del Índice de Precios al Consumidor (IPC), sumado a que la canasta básica se mide con una estructura de consumo retrasada que no refleja los gastos actuales», enfatizó.
«Si mañana saliera un decreto utópico que condonara deudas y dejara a todo el mundo en cero, si no resolvés el problema salarial, dentro de seis u ocho meses tendríamos exactamente la misma morosidad. La gente no se endeuda para comprar un televisor; se endeuda porque no tiene para comer. En el Congreso coincidimos todas las consultoras de opinión pública y análisis económico: no se sostiene un sistema donde el salario mediano es de 900.000 pesos frente a una canasta básica de 1.600.000 pesos, o con jubilaciones mínimas de 300.000 pesos. Si no se liberan los ingresos de los trabajadores, la morosidad seguirá creciendo», sentenció para cerrar la conversación.