
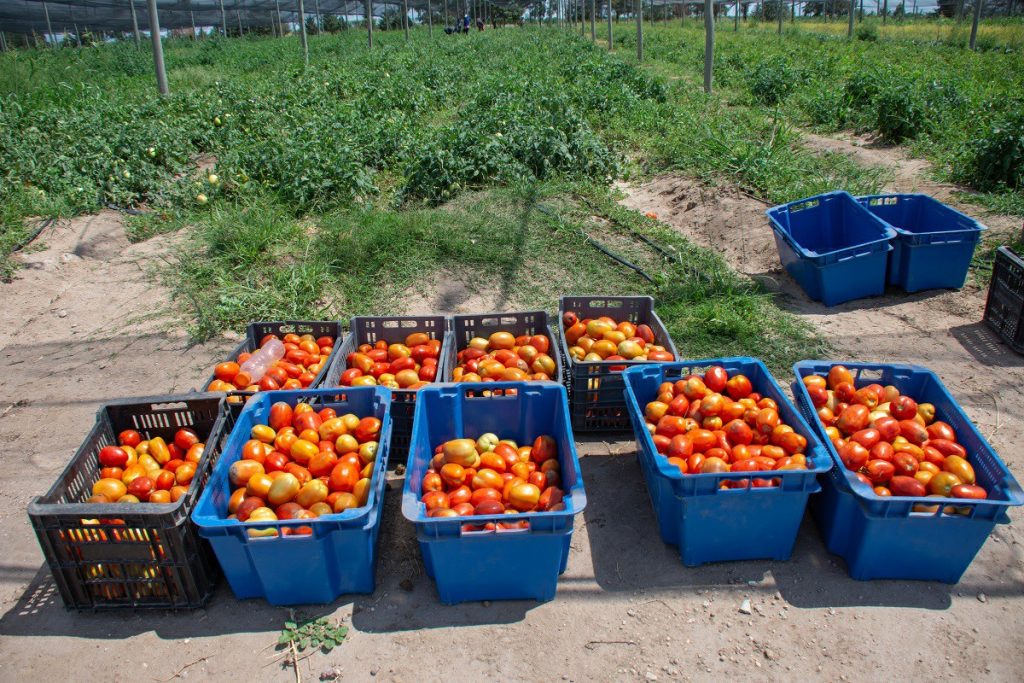
El sector del tomate para industria atraviesa una profunda reconfiguración marcada por varias temporadas consecutivas de contracción en las hectáreas cultivadas, la presión de las importaciones de pasta concentrada a precios internacionales en declive y un consumo interno ralentizado. La pérdida de superficie en la región de Cuyo, que pasó de un pico de autoabastecimiento de 7.500 hectáreas a un escenario nacional proyectado en torno a las 4.500 hectáreas, obliga a la cadena de valor a redefinir sus prioridades para encontrar un equilibrio sustentable. En un cultivo de altísima inversión operativa que exige entre 7.500 y 8.500 dólares por hectárea, la ecuación de rentabilidad se traslada de manera directa al rendimiento por tonelada. En diálogo con FM Vos (94.5), Guillermo San Martín, gerente de la Asociación Tomate 2000, trazó un exhaustivo diagnóstico sobre la pérdida de hectáreas en Mendoza y San Juan, analizó las brechas de rinde entre los distintos oasis productivos, remarcó la importancia del manejo agronómico del suelo y detalló los desafíos de financiamiento e integración comercial que enfrenta la producción primaria junto a la industria transformadora.
Reducción de superficie, mercado internacional e impacto de las importaciones
Al comienzo de la entrevista, San Martín explicó que la contracción de la oferta local responde a un proceso de ajuste multifactorial donde influyen la baja del valor internacional de la pasta concentrada, la desaceleración del consumo doméstico postpandemia y la búsqueda de una escala productiva genuinamente eficiente. «Esta es una segunda temporada consecutiva donde vamos a registrar una caída en las superficies cultivadas, en el marco de un ajuste de la oferta que ya lleva tres campañas. A nivel nacional se observa una baja generalizada en la superficie, acompañada por una caída en el precio de la materia prima y en el valor de la pasta concentrada, que es la variable que regula el mercado internacional», detalló.
«Al bajar el precio internacional de la pasta, se genera una presión directa sobre nuestra producción interna. La pasta concentrada importada está ingresando prácticamente a menos de 1.000 dólares la tonelada, lo que lleva a que algunas industrias busquen como alternativa traer el insumo desde afuera en lugar de procesarlo localmente. A esto se suma que el mercado doméstico se encuentra enrarecido y ralentizado, muy lejos de los niveles de consumo que registramos durante e inmediatamente después de la pandemia. Por eso la industria debe apelar a la creatividad, al valor agregado y a la diferenciación de sus productos», expresó.
«En la zona de Cuyo, conformada principalmente por Mendoza y San Juan, hemos perdido entre 2.500 y 3.000 hectáreas de tomate para industria en los últimos cuatro años. Cuando alcanzamos el autoabastecimiento con casi 7.500 hectáreas, muy probablemente no la totalidad de esa superficie era altamente eficiente. Hoy no buscamos volver ciegamente a ese número, sino alcanzar un punto de equilibrio entre las 5.000 y 5.500 hectáreas que le otorgue rentabilidad, competitividad y sustentabilidad al sector bajo las condiciones actuales del mercado», señaló.
Brechas de rendimiento, esquemas de rotación y costos operativos de la hectárea
Al abordar las claves técnicas para sostener la rentabilidad, el gerente de Tomate 2000 enfatizó que la sustentabilidad económica del productor depende de superar el umbral de las 100 toneladas por hectárea mediante rotaciones planificadas y un manejo racional del suelo. «Hoy la rentabilidad de esta actividad está, más que nunca, en los kilos producidos. El productor que logra competitividad es aquel que le agarra la mano a la rotación de los lotes, deja descansar el suelo y realiza un manejo racional para recuperar su fertilidad. Necesitamos volcar la producción a lotes con un potencial muy alto que superen holgadamente las 100 toneladas por hectárea», destacó.
«Existen diferencias notables de rendimiento entre las provincias. El promedio productivo en Mendoza se ubica aproximadamente en las 85 toneladas por hectárea, mientras que San Juan alcanza alrededor de 110 toneladas. Esto se explica porque corresponden a esquemas productivos distintos: en Mendoza la hortaliza se planta frecuentemente detrás de la cosecha de ajo, lo que reduce la estructura de costos operativos en comparación con los planteos sanjuaninos», comentó.
«Asimismo, dentro de Mendoza hay variaciones entre los oasis. El Valle de Uco, por ejemplo, es una zona más fresca y húmeda en comparación con el este provincial, lo que nos obliga a adaptar paquetes de manejo diferenciados. Al rotar y descansar los lotes logramos reducir la carga de malezas, patógenos y la presión de enfermedades. Como se trata de un cultivo costoso que demanda una inversión de entre 7.500 y 8.500 dólares por hectárea, no hay margen para descuidos técnicos: cualquier variable que falle se traduce directamente en pérdida de kilos», advirtió.
Articulación agroindustrial y la falta de crédito bancario privado
Finalmente, San Martín destacó el valor estratégico de la integración entre el sector primario y las plantas procesadoras mediante esquemas de financiamiento directo, al tiempo que remarcó la falta de crédito bancario a tasas competitivas para el sector agropecuario. «El gran atractivo que conserva esta actividad es que las propias industrias financian una parte importante del cultivo. De esta forma, el productor primario no necesita disponer del 100% del capital de trabajo de su propio bolsillo antes de arrancar la temporada, sino que se articula comercialmente con industrias que buscan desarrollar productos a medida o volcarse a la exportación», resaltó.
«Sin embargo, lo que le sigue faltando al sector productivo es lo que necesita cualquier país normal: financiamiento privado del sistema bancario a tasas razonables. Hoy las entidades bancarias no están cumpliendo su rol de apalancamiento productivo y cobran tasas exorbitantes. Para que la producción primaria pueda modernizarse, tecnificarse y acompañar los requerimientos industriales, es indispensable contar con herramientas crediticias reales y esquemas de subsidio de tasas que le devuelvan la previsibilidad a la actividad», subrayó al cierre de la comunicación.