El crecimiento sostenido de los índices de morosidad en el país —impulsado por la contracción de la demanda, el estancamiento de los salarios, la alta inflación y el fácil acceso a créditos digitales inmediatos— ha encendido las alarmas en el sector financiero y socioeconómico. Con un segmento joven especialmente vulnerable ante la inmediatez del consumo y la falta de planificación, las deudas acumuladas suelen derivar en carteras incobrables que terminan en manos de agencias de cobranza con metodologías agresivas.
En diálogo con FM Vos (94.5), la contadora pública y especialista en gestión financiera Noelia Cipolatti analizó las raíces del problema, la operativa detrás de la venta de carteras morosas, el impacto de las billeteras virtuales con créditos sin filtros y la necesidad imperiosa de incorporar la educación financiera como una herramienta estructural de prevención.
Radiografía de la morosidad y el impacto de los créditos digitales inmediatos
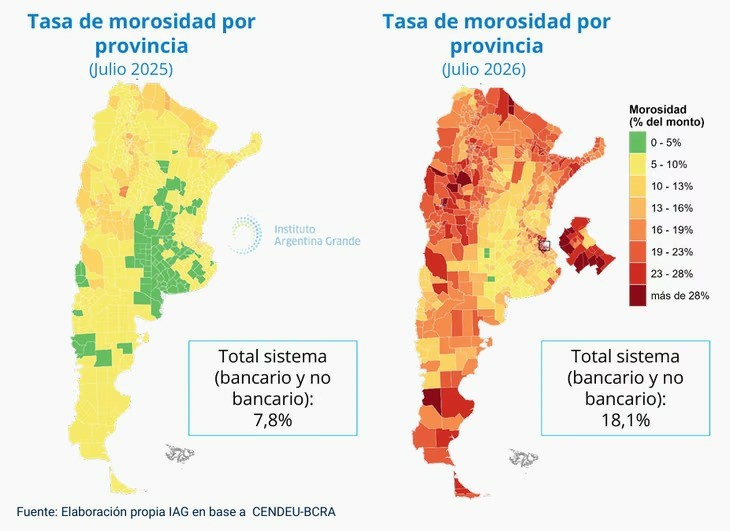
Al inicio de la entrevista, Cipolatti diferenció el concepto de endeudamiento general de la morosidad crítica, apuntando a los nuevos factores tecnológicos que facilitan el acceso al crédito sin garantías tradicionales ni filtros de evaluación. «La morosidad denota una gran gravedad. Por un lado, siempre debemos distinguir entre endeudamiento, que no siempre es malo, y morosidad. El problema real surge cuando vence la cuota, pasan más de sesenta días sin poder hacer frente al compromiso asumido, o se supera el año, momento en que el crédito se considera incobrable», explicó.
«Este salto pronunciado en los índices de morosidad coincide plenamente con la operatoria de las billeteras virtuales más grandes del país, que otorgan créditos extremadamente blandos sin pasar por filtros rigurosos ni calificaciones bancarias tradicionales. Al no exigir garantías físicas y basarse en movimientos automatizados, asignan montos menores de manera constante que mucha gente termina tomando y luego no puede devolver», coincidió.
«Existe una sobreinformación y un bombardeo permanente por parte de plataformas y bancos que te empujan a tomar créditos con un solo clic. Si a esto le sumamos que no existe educación financiera en ningún nivel educativo, se genera una combinación compleja donde las personas consumen bienes o servicios que no pueden pagar, pateando el costo de la financiación hacia adelante sin calcular las consecuencias», comentó.
La operativa de las agencias de cobranza y el peso de la mancha financiera
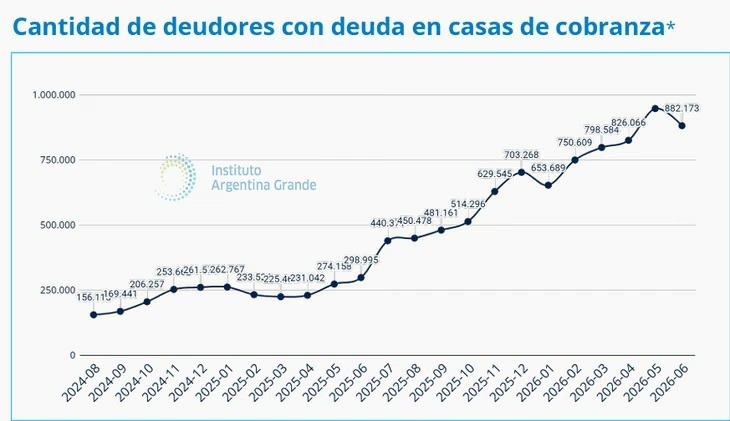
Más adelante, la especialista detalló el circuito financiero en el que los bancos e instituciones venden carteras vencidas a bajo costo, y advirtió sobre las secuelas de permanecer en las bases de datos de deudores del Banco Central. «Cuando una deuda llega a superar el año sin pagos, suele considerarse incobrable y las instituciones financieras la venden a agencias de cobranza por un precio mucho menor al nominal, al menos para recuperar algo de capital. Ahí es donde interviene la agencia e inicia un trabajo de persecución implacable, aplicando tasas e intereses de cálculo aleatorio que no están debidamente regulados», expuso.
«Esto genera un grave problema social y emocional, con constantes llamadas de hostigamiento que afectan la salud de las personas. Paradójicamente, hay que entender que los bancos no desean que los clientes no paguen; ante una situación generalizada, la gran mayoría ofrece planes de refinanciación. Hay que superar la barrera del miedo, acercarse a la entidad y dialogar para buscar alternativas», aconsejó.
«Quedar en la Central de Deudores del Banco Central constituye un estigma real. La Argentina es muy cambiante y en pocos años pueden surgir líneas de crédito hipotecario verdaderamente accesibles para la vivienda, pero si arrastras una mancha financiera, ninguna institución te otorgará financiamiento. Hay que dejar de ser tan cortoplacistas», sentenció.
Consumo juvenil, redes sociales y pautas para salir del endeudamiento
Finalmente, Cipolatti reflexionó sobre el comportamiento de los sectores etarios más jóvenes frente al consumo inmediato y recomendó pautas de ordenamiento económico personal. «El sector etario que más concentra deudas es el de los jóvenes. Esto tiene que ver con la época que vivimos, el exceso de consumismo y la inmediatez impulsada por las redes sociales, donde se busca el éxito y el confort de manera instantánea sin evaluar los ingresos reales ni los tiempos de maduración personal», analizó.
«La plata fácil y mágica no existe. Por eso es vital poner el tema de la educación financiera sobre la mesa, hablarlo en el círculo íntimo y dejar de lado la vergüenza. Cuando uno se encuentra ahogado por las deudas, el primer paso es frenar la pelota, analizar detalladamente cuánto se debe, identificar cuáles son las deudas más caras o urgentes y armar un plan de acción ordenado», cerró.